对做欧洲市场的跨境电商卖家来说,波兰正在变成一个绕不开的名字。
2026年9月,波兰议会表决通过了增值税法修正案,其中新增的“增值税保税仓库”(Skład VAT)制度,将于2027年1月1日正式生效。
这项制度的核心只有一句话:货物进入保税仓库时暂不缴纳增值税,等到实际出库销售时再产生纳税义务。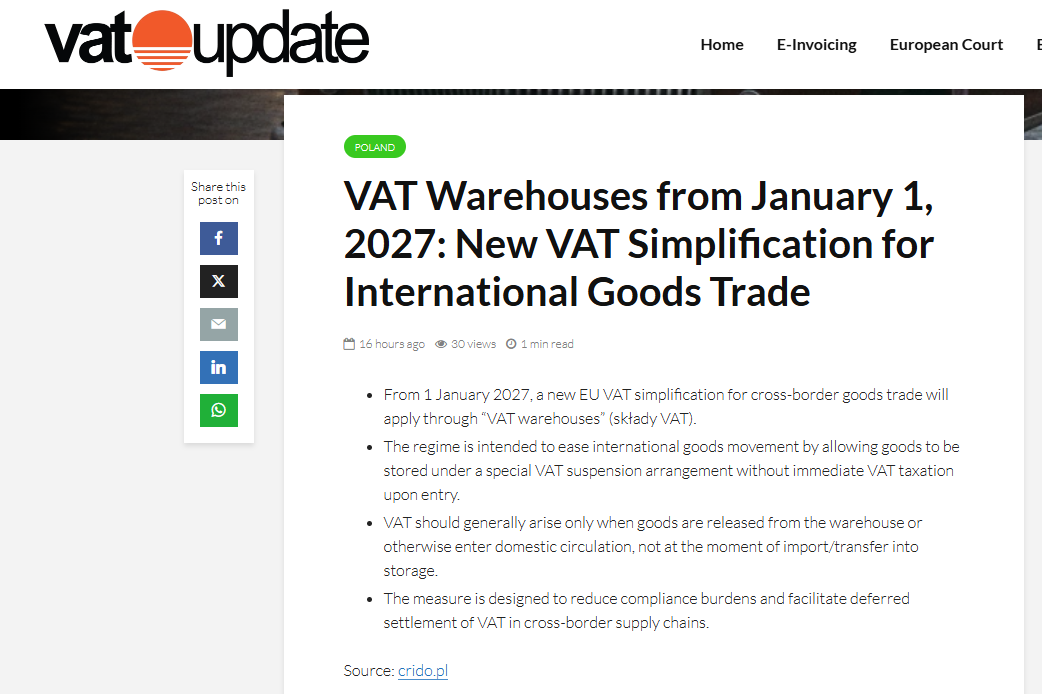
听起来像是一次技术性调整,但对于每月有数百万甚至上千万货物经过波兰仓库的卖家来说,这是一场实打实的现金流革命。
过去的问题:税先交,钱后回
在现行规则下,跨境电商卖家的处境并不轻松。
货物进入波兰,增值税标准税率为23%。
这意味着,一批价值100万兹罗提的货物入境,卖家需要先拿出23万兹罗提缴税。但这批货可能要在仓库里存放数周甚至数月,才能陆续售出。
在此期间,这笔税款被“冻结”在税务流程中,卖家还要再走一遍退税申请,等待税局审核、退款到账。
对于月流水较高的卖家,这不是小数目。正如波兰税务专家所指出的,当每月经过仓库的货物价值达到数百万兹罗提时,“即使只是暂时将大量资金投入税务结算,也会影响企业的营运资金。公司要么需要额外融资,要么必须维持更高的资金储备”。
退税流程本身也是一层负担:申请材料、审核周期、资金到账的不确定性,叠加在一起,让增值税成为跨境卖家在欧洲扩张时一个持续存在的摩擦点。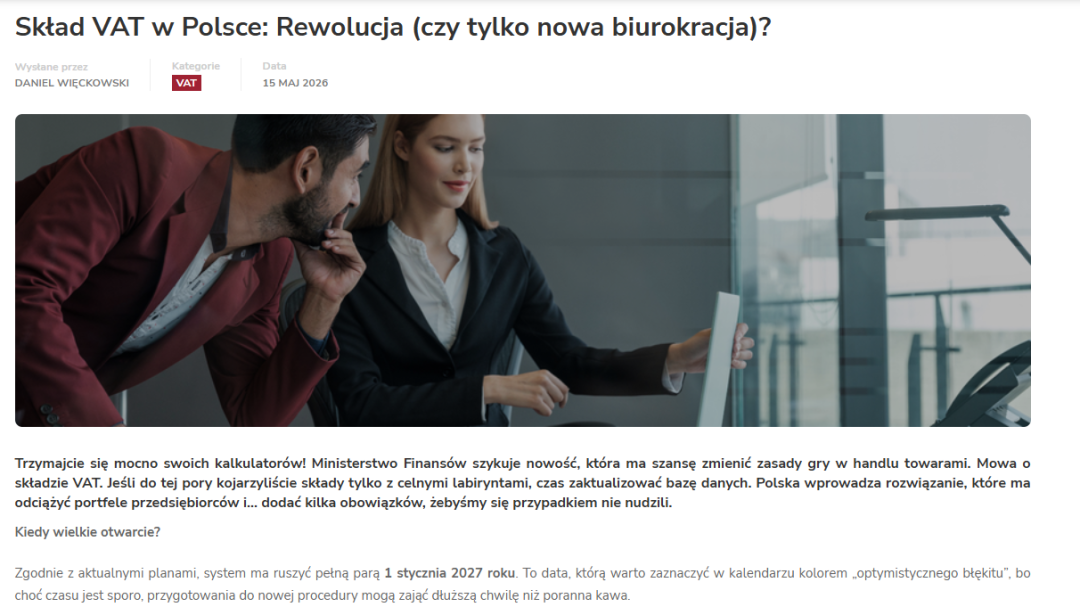
新制度怎么运作:一次“税务暂停”
增值税保税仓库的逻辑,本质上是把纳税时点从“入境时”推迟到“销售后”。
根据新规,货物进入保税仓库时适用0%增值税税率,仓库内部发生的交易同样适用0%。只有当货物被实际取出、进入波兰国内市场流通时,纳税义务才真正产生。
也就是说,卖家不再需要为“还没卖出去的货”提前缴税。
这项制度还覆盖了仓库内对货物进行的辅助性操作,比如分拣、重新包装、贴标等,只要不改变货物的海关编码(CN code),同样可以享受0%税率待遇。这意味着卖家可以在保税仓库内完成一些轻度的增值操作,而不会触发额外的增值税成本。
从适用商品范围来看,波兰财政部的清单相当广泛,涵盖农产品与食品(咖啡、茶、香料、谷物、可可等)、化工原料、金属及半成品、车辆及零部件等多个品类。
当然,便利背后也有门槛。保税仓库的运营需要获得专项许可,提供财产担保,并建立严格的电子库存记录系统,每一笔货物进出都必须可追溯。违规操作可能面临严厉处罚和连带责任。
对跨境电商卖家的利好
现金流从“被占用”变为“可调配”
递延纳税意味着卖家不需要在货物入境时就锁定大笔资金。对于采用“批量入仓、分批销售”模式的卖家,原本一次性缴纳的增值税,现在可以随着销售进度逐步释放。
合规流程从“往返跑”变为“单程走”
过去的“进口缴税—销售—申请退税”是一个闭环,涉及多次申报和等待。新制度下,卖家在货物出库时直接申报缴纳增值税,不需要再走退税流程。同时,波兰此次修正案还简化了增值税注册和注销程序,减少了部分申报义务,整体合规负担有所降低。
供应链从“被动存储”变为“主动布局”
保税仓库让波兰有条件成为一个真正的区域物流枢纽。卖家可以将货物集中存储在波兰的保税仓中,根据欧盟各国的实际订单情况,灵活决定货物出库的时间和去向——发往波兰本土、转口至其他欧盟国家,或者在仓库内进行简单的分拣和重新包装。
这种灵活性对于做多平台、多市场运营的卖家尤其有价值。
绕不开的合规前提:波兰VAT注册
这里需要特别提醒一个关键点:增值税保税仓库解决的是“什么时候缴税”的问题,而不是“要不要注册”的问题。
对于非欧盟企业(包括中国跨境电商卖家),波兰VAT的注册义务是刚性的。
波兰税局的规定很明确:非欧盟卖家没有销售豁免门槛,只要货物存放在波兰境内的仓库——无论是亚马逊FBA仓、第三方海外仓还是自建仓——就触发增值税注册义务,需要在产生第一笔应税销售之前完成注册。
而且,波兰本地企业2026年的免税门槛已经从20万兹罗提上调至24万兹罗提,但这一门槛不适用于非欧盟卖家。换句话说,在波兰没有“小规模免税”的缓冲空间,有货就要注册,有仓就要申报。
亚马逊的合规压力也在同步收紧。
如果卖家开通了中欧计划(CEE),库存被调拨到波兰仓,即使没有波兰本土订单,平台也会要求提供波兰VIES增值税号;如果同时涉及捷克仓,则需要提供波兰和捷克两个国家的税号。
未能及时合规,可能面临销售权限受限的风险。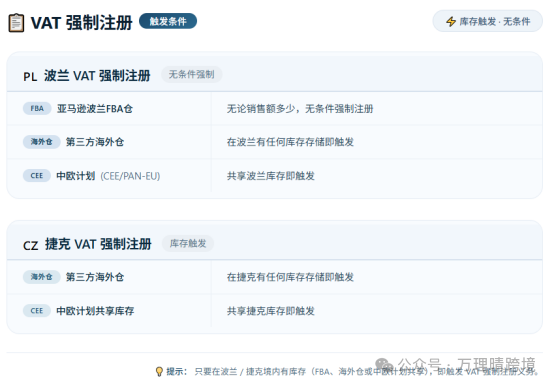
OSS和IOSS:注册热度正在上升
与波兰增值税仓库制度形成呼应的,是欧盟层面正在推进的ViDA(增值税数字化时代)改革。2027年1月1日同样是ViDA首批措施生效的节点,核心是扩展“一站式服务”(OSS)机制的适用范围和注册便利性。
一个值得关注的变化是,新规澄清了OSS注册门槛的计算方式:1万欧元的注册门槛只计算卖家成立地发出的B2C远程销售,从波兰等外国仓库发出的销售不计入此门槛。
IOSS(进口一站式服务)方面,新规同样取消了注册时必须提供网址的要求,使注册流程更加简便。IOSS主要适用于价值不超过150欧元的进口商品,对于做B2C小包直发的卖家而言,它仍然是简化欧盟增值税申报的重要工具。
数据也在印证这一趋势。欧盟委员会2026年8月发布的报告显示,截至2025年底,OSS/IOSS注册商家数量已超过19.3万家,同比增长12%;通过该体系申报的增值税额达到388亿欧元,同比增长17%,其中IOSS的申报额增幅最大,达到22%。随着ViDA和波兰改革的推进,这一增长趋势预计将进一步加速。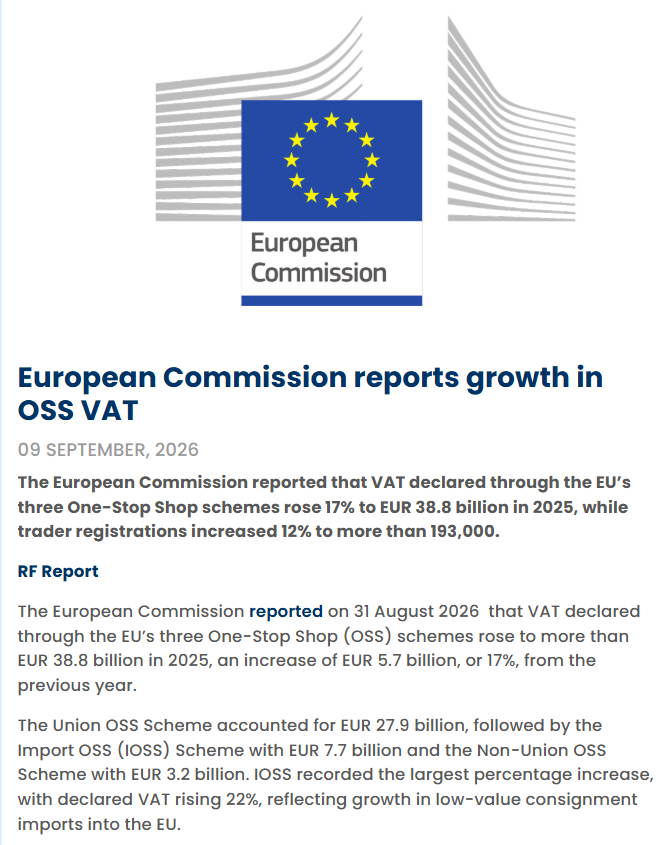
卖家现在应该做什么
确认自己的波兰VAT注册状态
如果使用亚马逊FBA并开通了中欧计划,或者有货物存储在波兰的任何仓库中,应立即检查波兰VAT是否已注册并激活VIES。
评估保税仓库是否适合自身业务模式
保税仓库并非适合所有人。如果货物周转极快、几乎不入库即出,递延纳税的收益有限;但如果采用批量备货、多国分销的模式,或者有转口贸易的需求,保税仓库带来的资金释放效应会非常显著。
关注官方细则的落地
目前法案虽已通过议会审批,但仓库准入条件、电子记录系统的具体要求、操作细则等仍在制定中。建议持续关注波兰税务部门(KAS)的官方通知,避免在细则未明朗前贸然调整现有物流布局。
波兰正在用一项税务制度的设计,向国际货物贸易企业发出一个明确的信号:这里不只是一个可以卖货的市场,更可以是一个高效运转的欧洲物流支点。
对于跨境电商卖家而言,能否抓住这轮制度红利,取决于合规准备是否足够提前。