英国税务海关总署(HMRC)已于 2026 年 10 月 28 日对外发布境外服务商向英国本地企业提供服务的 B2B 反向征税改革文件《Reform of the business to business reverse charge for supplies of services from overseas》,计划在 2027 年 4 月 1 日正式落地这套全新征管规则。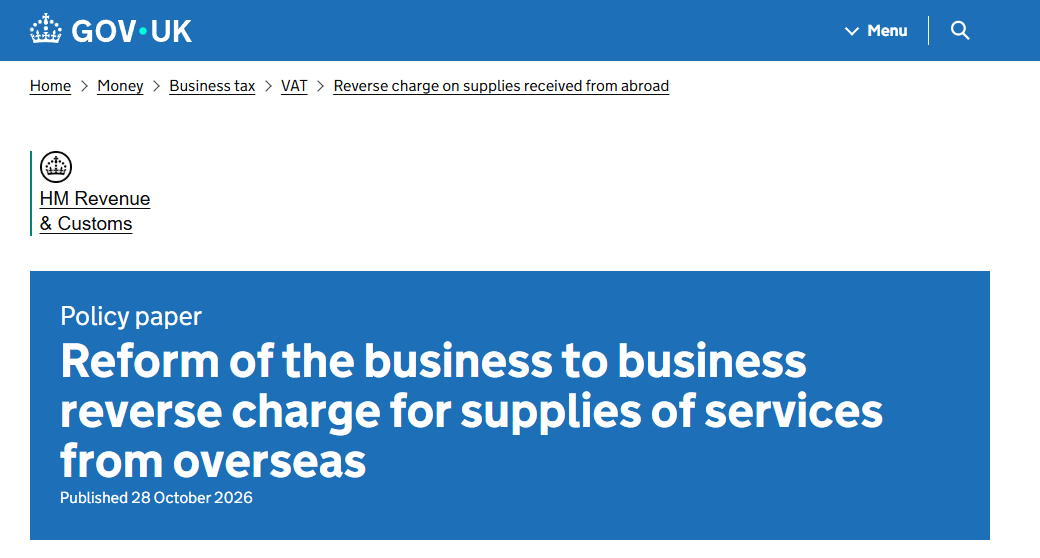
本次调整直接改变境外服务商对英 B2B 服务的增值税承担主体,国内做数字化服务、商业咨询、平台技术输出的企业,都需要重新梳理客户资质、服务供应地判定标准,评估自身是否触发英国 VAT 注册与按期申报义务。
需要提前明确一点:新规不等于所有面向英国企业的 B2B 服务,都强制要求境外供应商注册英国 VAT。
本次英国 B2B 服务反向征税改革,发生哪些变化?
反向征税(Reverse Charge)机制,简单来说就是在满足对应条件的交易里,境外服务供应商不直接向英国采购方收取增值税,转而由英国采购方在自己的 VAT 申报申报表内自行计提、核算对应增值税税额。
HMRC 本次改革的初衷,是弥补原有制度漏洞:在旧规则框架下,境外服务商向尚未办理 VAT 注册的英国企业提供服务时,容易出现该笔交易没有增值税入库的情况,造成本土服务商与境外服务商之间税负待遇不平衡,同时优化服务商核验客户资质的判定标准。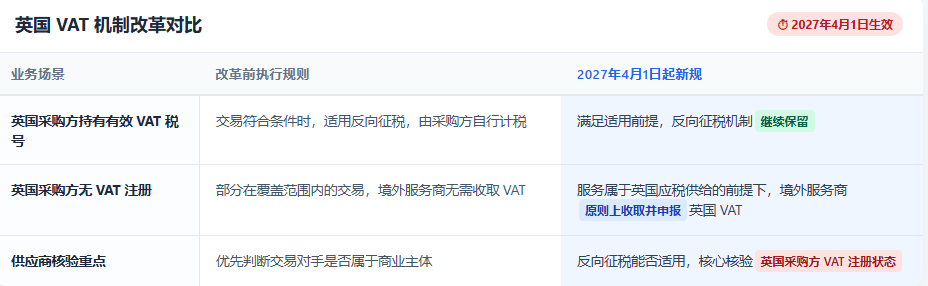
重要提醒:反向征税只是征管方式,判定一笔服务是否落入英国VAT 征税范围,首要依据依旧是服务品类、供应地原则、法定豁免条款以及交易实际情况,不能跳过供应地判断直接套用反向征税规则。
哪些国内服务出口企业,会受到本次新政影响?
本次改革针对境外主体向英国企业输出服务的场景,国内以下几类服务商需要优先开展业务自查:
SaaS 与企业数字化服务商
面向英国企业售卖软件订阅、云端工具、数字化运维等线上服务的企业,如果服务按照供应地规则判定为英国应税服务,且合作的英国客户没有 VAT 税号,企业就要评估英国 VAT 注册、开票以及按期申报的责任边界。不同类型数字服务对应的供应地判定细则存在差异,不能一概而论。
跨境平台与商业技术服务商
为英国中小商家提供平台技术支撑、供需撮合、配套商业服务的境外企业,需要常态化核查合作客户的 VAT 注册状态。HMRC 在政策文件中专门提及共享经济、平台业态里大量小型英国企业客户,是本次征管调整重点覆盖的对象。
咨询、营销及其他专业服务机构
国内团队向英国商业客户输出市场咨询、品牌营销、技术咨询等专业服务时,要结合服务交付形式、合同权责划分、客户 VAT 资质综合判断税务义务。仅仅因为客户注册地在英国,不一定会产生英国 VAT 注册义务。
英国客户没有 VAT 税号,就代表必须注册英国 VAT 吗?
合规判断需要分析一下几个方向:
判定服务供应地,确认交易是否属于英国 VAT 应税供给。
核实英国采购方是否完成 VAT 注册。
结合政策条款确定增值税由哪一方收取、申报,以及境外供应商是否需要注册税号。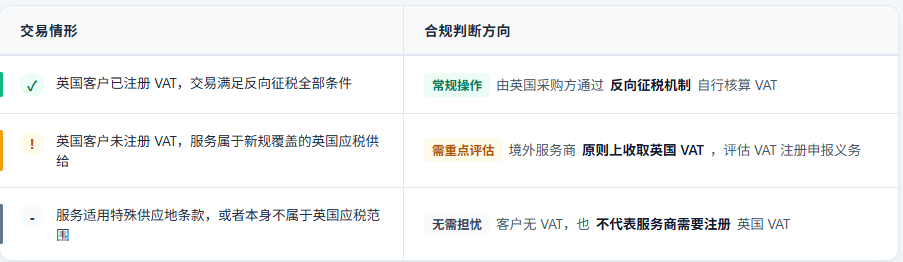
由此可见,是否需要注册英国 VAT,不是单一由 “有没有英国客户” 决定,而是服务类型、供应地规则、客户 VAT 资质、整体交易结构叠加之后得出的结果。
新政会给跨境服务合同、定价经营带来哪些影响?
客户分层管理成为必要工作
企业需要建立客户台账,区分已注册 VAT、未注册 VAT 两类英国商业客户,搭建稳定、可留痕的 VAT 资质核验流程。
合同条款与报价体系需要复核调整
不少企业现有报价为不含税价,新规后部分交易需要额外加收英国 VAT,企业需要提前和客户协商税费承担方式,更新合同涉税条款。
新增持续性税务合规义务
HMRC 明确,一部分此前无需注册的境外服务商,在新规实施后需要完成 VAT 注册,同步更新开票流程、留存业务凭证、按期提交 VAT 申报。
服务 VAT 规则和货物进口 VAT 规则相互独立
本次改革聚焦 B2B 服务场景,进口商品、英国本地仓销售等货物类业务,不可以直接套用这套反向征税新规。
国内服务商如何判断自身是否需要办理英国 VAT?
建议企业根据真实业务场景逐项评估,不要仅凭政策直接下定论:
对外输出的服务具体是什么品类,对应哪一套供应地判定规则?
英国合作采购方是否持有有效 VAT 号码,采用什么方式核验资质、留存凭证?
该项服务是否属于英国应税供给,有没有适用豁免、特殊例外?
当前合同约定、开票模式、业务流程,能否匹配新规下的增值税责任划分?
如果最终判定产生英国 VAT 纳税义务,是否搭建长期注册、申报、档案留存的合规方案?
以上仅为评估框架,并不意味着所有企业都要立刻申请英国 VAT。每一笔交易都存在细节差异,最终结论需要对照 HMRC 最新指引做个案研判。
英国 B2B 服务反向征税改革什么时候正式生效?
HMRC 拟定生效时间为 2027 年 4 月 1 日,企业持续跟进后续配套立法文件与实操指引更新。
等到 2027 年之后,所有给英国企业提供服务的国内公司,都要注册英国 VAT?
不是。注册义务取决于服务是否属于英国应税范围、供应地规则、客户 VAT 状态等多重条件组合判断。
英国客户已经有 VAT 税号,境外服务商还需要代收 VAT 吗?
交易满足反向征税全部适用条件时,增值税由英国采购方核算。但不能只凭借客户持有 VAT 税号,忽略服务本身是否存在豁免或者例外条款。
英国客户没有 VAT 税号,服务商就一定要收取英国 VAT?
只有该笔服务落在新规覆盖的英国应税供给范围内,才需要服务商收取并申报 VAT;前提判定步骤不能省略。
成功注册英国 VAT 之后,是不是要一直做申报?
如果企业已经产生英国 VAT 注册义务,一般就要同步履行凭证留存、合规开票、按期申报的责任,具体申报节奏根据业务实际情况确定。
本次 B2B 服务反向征税调整,核心难点在于区分英国客户 VAT 身份和服务商自身的纳税责任。
长期向英国市场输出软件服务、平台服务、专业咨询的国内企业,提前梳理业务模式,可以大幅降低开票争议、合同纠纷以及税务申报不合规的风险。